
2026年锂离子电池市场趋势:增长预测与B2B机遇
引言:锂离子电池革命已经到来
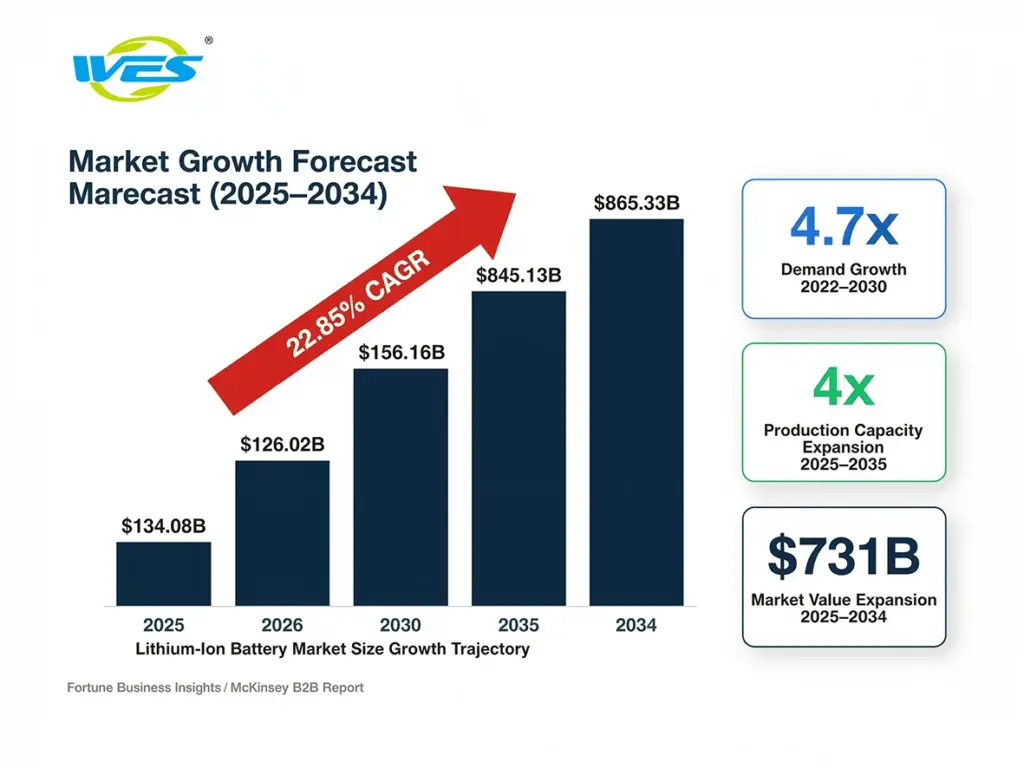
2026年锂离子电池市场趋势。这项曾作为消费电子产品动力来源的小众技术,如今已转变为推动全球能源转型的关键基础设施组成部分。 2026年,锂离子电池市场正经历前所未有的增长,预测显示该市场规模将从2025年的$134.08亿扩大至2034年的$865.33亿, 年复合增长率(CAGR)将达到惊人的22.85%。这种爆发式增长反映了全球能源消费、交通电气化以及可再生能源应用方面的根本性转变。对于电池制造商、OEM/ODM合作伙伴以及采购专业人士而言,了解这些市场趋势已不再是可有可无的选择——而是进行战略规划和竞争定位的必要条件。本综合指南深入探讨了锂离子电池市场增长的关键驱动力、各行业的新兴机遇、供应链动态,并为在这一变革格局中前行的B2B利益相关者提供了战略建议。.
第1节:市场规模与增长预测
增长的规模:从数十亿到数万亿
锂离子电池市场的发展轨迹代表了我们这个时代最重大的产业转型之一。该市场规模已从2025年的约$68.5亿增长至2026年的预计$83亿,标志着加速增长阶段的开始。 然而,这些数据仅揭示了部分情况。若将视野扩展至涵盖原材料、零部件及成品的更广泛的电池材料市场,其总可寻址市场规模在2026年将扩大至$99.51亿, 预计到2034年将以15.31%的复合年增长率(CAGR)达到$310.8亿。这一增长由多个相互交织的因素驱动。 首先,预计2022年至2030年间,全球锂离子电池需求将增长近7倍,到2030年达到4.7太瓦时(TWh)。这将带来产能、供应链复杂度及制造创新方面的空前扩张。 其次,锂离子电池产量预计将从2025年的近2,000 GWh增长至2035年的约4倍,这意味着全球产能将在短短十年内增长四倍。对于B2B采购专业人士而言,这些预测预示着在战略合作伙伴关系、长期供应协议以及产能扩张规划方面存在重大机遇。随着需求持续加速增长,那些现在就确保可靠电池供应链的企业将获得竞争优势。.
区域市场动态
锂离子电池市场的增长在各地区之间分布并不均衡。 仅美国锂市场就预计将从2025年的$12.8亿增长至2034年的12.48%,复合年增长率(CAGR)为12.48%,这主要得益于国内制造业激励政策、电动汽车的普及以及储能领域的投资。 与此同时,作为锂离子电池行业关键细分市场的全球电动汽车电池市场——预计将从2026年的$865.2亿增长至2034年的$1168.1亿,复合年增长率(CAGR)为3.82%,其中部分区域市场的增长率将超过9.5%。这种区域差异为电池供应商创造了各不相同的机遇。那些位于高增长地区且拥有有利监管环境的制造商将获得远超平均水平的市场份额。此外,供应链本土化正变得日益重要,各国政府正通过激励措施推动国内电池生产,以减少对外国供应商的依赖并加强能源安全。. 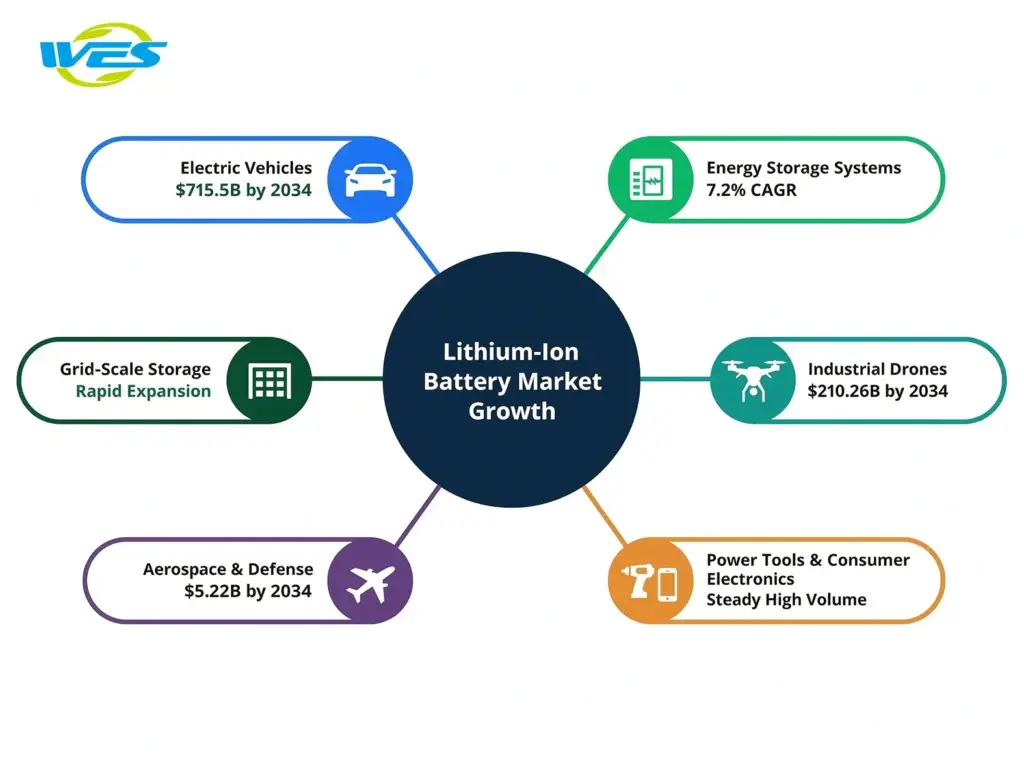
第2节:主要市场驱动因素与行业趋势
2.1 电动汽车的普及正推动电池需求增长
电动汽车(EV)革命仍是锂离子电池市场增长的主要驱动力。 仅美国纯电动汽车市场,2025年的市场规模就达到$102.56亿,预计将从2026年的$145.29亿增长至2034年的$715.50亿——在不到十年的时间里增长了4.9倍以上。这种爆炸式增长反映了多重因素的共同作用:电池技术的进步、电池成本的下降、充电基础设施的扩建以及日益严格的排放法规。对于电池制造商和OEM/ODM供应商而言,电动汽车市场既蕴藏着巨大的机遇,也面临着激烈的竞争。原始设备制造商(OEM)正在整合其供应商体系,要求更高的产量、更优惠的价格以及更优异的性能指标。这种整合为小型供应商设置了市场准入壁垒,但同时也为拥有良好业绩记录和先进制造能力的成熟制造商提供了显著的规模化发展机遇。.
2.2 储能系统:下一个前沿领域
除了交通领域外,储能系统(ESS)正逐渐成为锂离子电池的一个关键增长领域。随着可再生能源(太阳能和风能)发电在全球范围内的扩展,对电网级和分布式储能的需求变得日益重要。 2026年至2033年间,便携式储能市场将以7.2%的复合年增长率(CAGR)增长,而电网级电池储能系统在某些地区正呈现出更为迅猛的增长态势。终端市场的这种多元化发展,既降低了对任何单一行业的依赖,又增强了电池供应链的韧性。 对于采购专业人士而言,这意味着需要将供应商关系拓展到传统汽车渠道之外,并在新兴的储能应用领域发掘商机。.
2.3 电池技术的发展:性能与安全性
锂离子电池市场并非一成不变。重大的技术创新正在重塑竞争格局。半固态电池技术将液态电解质替换为固态或半固态材料,有望实现更高的能量密度、更高的安全性以及更长的循环寿命。 尽管仍处于商业化的早期阶段,半固态电池已吸引了主要汽车整车制造商和电池制造商的大量投资。此外,高放电率的聚合物软包电池在工业无人机、电动工具和航空航天系统等高要求应用领域正日益受到青睐。 这些电池的放电率可达30C至100C+,能够为高性能应用提供快速供电。 21700锂离子电池市场——作为电动汽车和储能应用中广受欢迎的规格——预计将从2025年的$8,020.39百万增长至2034年的$19,792.77百万——复合年增长率(CAGR)约为10.2%。对于电池供应商而言,保持技术领先至关重要。在研发、制造工艺优化及质量控制体系方面的投入,将决定其在日益技术驱动的市场中的竞争地位。.
第3节:供应链动态与采购挑战
3.1 原材料供应与成本压力
锂离子电池供应链始于原材料:锂、钴、镍、锰及其他关键矿物。随着电池需求的加速增长,确保这些材料的可靠供应已成为一项战略要务。锂的开采和加工能力正在扩大,但某些地区仍存在供应瓶颈。 此外,地缘政治因素、环境法规以及采矿产能的限制,都导致了供应链的脆弱性。对于采购专业人士而言,这意味着需要在多个地区实现供应商关系的多元化,建立长期供应协议,并考虑针对关键材料的垂直整合策略。与锂矿商和材料加工商建立战略合作伙伴关系的企业,将在成本稳定性和供应可靠性方面获得竞争优势。.
3.2 生产能力扩建
预计到2035年,锂离子电池产能将增长四倍,这需要对制造设施进行巨额资本投资。各大电池制造商正陆续宣布在北美、欧洲和亚洲开展价值数十亿美元的产能扩张项目。这一扩张为设备供应商、设施开发商和专业制造服务提供商创造了机遇。然而,产能扩张也伴随着风险。 某些地区的产能过剩可能导致产能过剩和价格压力。相反,在需求旺盛的地区投资不足则可能造成供应短缺和价格溢价。对于OEM/ODM合作伙伴而言,与在目标市场投资扩产的制造商签订电池供应协议至关重要。.
3.3 供应链透明度与合规性
电池供应链在环境实践、劳动标准和原材料采购方面正日益受到监管审查。欧盟的《电池法规》以及其他司法管辖区的类似法规,都要求提高供应链透明度、遵守回收规定并报告碳足迹。对于采购专业人士而言,这意味着需要实施健全的供应链管理体系、开展供应商审核,并维护详细的材料可追溯性文件。建立合规、透明供应链的企业将在受监管的市场中获得竞争优势,并与具有环保意识的客户建立更牢固的关系。.
第4节:B2B利益相关者的市场机遇
4.1 战略合作伙伴关系与长期供货协议
锂离子电池市场的快速增长为电池制造商与OEM/ODM合作伙伴之间建立了战略合作伙伴关系创造了机遇。现在就建立长期供货协议的企业,可以获得优惠的价格、优先获取新技术以及合作开发的机会。此类合作伙伴关系应包含产能规划、技术路线图以及联合创新计划等条款。.
4.2 垂直整合与自主生产
一些OEM/ODM合作伙伴正在考虑进行垂直整合——将电池生产纳入内部,或与电池制造商成立合资企业。这种做法有助于更好地掌控供应、成本结构和技术开发。然而,这需要大量的资本投入和制造专业知识。企业应仔细权衡垂直整合与依赖外部供应商之间的利弊。.
4.3 新兴应用与利基市场
虽然电动汽车目前占据了电池需求的绝大部分,但新兴应用领域也蕴藏着巨大的机遇。商用无人机、便携式储能系统、电动工具、航空航天应用以及工业设备都需依赖专门的电池解决方案。在这些细分市场中积累专业技术的供应商,不仅能够获得溢价,还能建立起稳固的竞争优势。.
4.4 电池回收与循环经济
随着锂离子电池产量的增加,回收和材料回收利用变得越来越重要。电池回收市场正在迅速增长,先进的回收技术能够回收高纯度材料以供再利用。那些发展回收能力或与回收专家建立合作伙伴关系的组织,可以开辟新的收入来源,并增强其在可持续发展方面的声誉。.
第5节:挑战与风险缓解策略
5.1 价格波动与成本管理
过去十年间,锂离子电池的成本大幅下降,但由于原材料成本波动和供应链中断,价格仍呈波动态势。对于采购专业人士而言,这种波动给成本预测和利润率管理带来了挑战。相应的应对策略包括对原材料成本进行套期保值、在供应协议中设定价格上调条款,以及投资于降本增效举措。.
5.2 技术过时风险
电池技术创新的迅猛发展,使得当前的电池设计面临过时的风险。企业应密切关注新兴技术(半固态电池、钠离子电池、固态电池),并评估这些技术对现有产品路线图的潜在影响。与投资于下一代技术的电池制造商建立战略合作伙伴关系,有助于降低这一风险。.
5.3 地缘政治供应链风险
锂、钴及其他关键电池材料主要集中于特定地区,这带来了地缘政治层面的供应链风险。贸易争端、出口限制和政治动荡都可能扰乱供应链。相应的缓解策略包括供应商的地域多元化、战略性材料储备以及倡导支持性的贸易政策。. 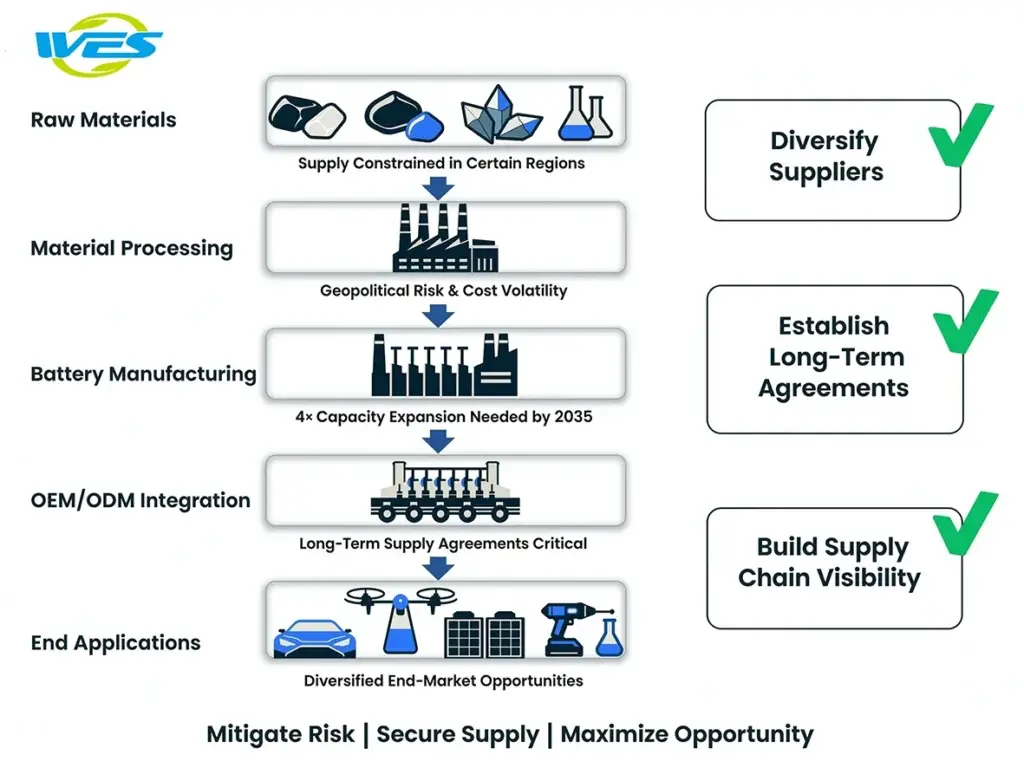
第6节:面向B2B采购专业人员的战略建议
基于当前的市场趋势和预测,我们建议采取以下战略举措:1. 签订长期供货协议:与电池制造商签订多年期供货协议,锁定优惠价格并确保优先获得产能。这些协议应包含技术路线图条款及合作开发机会。2. 多元化供应商关系:避免过度依赖单一供应商。与不同地区的多家电池制造商建立合作关系,以降低供应链风险。3. 投资供应链可视化:实施先进的供应链管理系统,实现对电池库存、生产计划和物流的实时可视化。 这种可视性有助于改善需求预测和库存优化。4. 评估技术路线图:定期评估新兴电池技术及其对产品路线图的潜在影响。与投资于下一代技术的电池制造商保持合作关系。5. 构建合规能力:建立完善的供应链合规、环境报告和材料可追溯性体系。 这将使贵组织在监管日益严格的市场中占据优势。6. 考虑建立战略合作伙伴关系:评估与电池制造商建立合资企业、技术合作伙伴关系或进行垂直整合的机会。这些合作伙伴关系可在成本、技术和供应保障方面带来竞争优势。.
要点总结
锂离子电池市场正经历前所未有的增长,预测显示该市场规模将从2025年的$134.08亿扩大至2034年的$865.33亿,复合年增长率(CAGR)为22.85%。 这种爆发式增长主要得益于电动汽车的普及、能源存储领域的扩张以及技术创新。 对于B2B采购专业人士而言,这种增长为建立战略合作伙伴关系、优化供应链以及开拓新兴市场创造了重大机遇。然而,这也带来了包括原材料供应瓶颈、技术过时风险以及地缘政治导致的供应链脆弱性在内的诸多挑战。那些制定稳健的供应链战略、保持技术前瞻性并建立战略合作伙伴关系的组织,将在这一变革中的市场中蓬勃发展。.
相关资源
核心支柱页面:
•锂离子电池技术中心•OEM/ODM电池供应商选择指南 子页面:
 English
 Chinese